O IPO da Anthropic não prova um playbook novo de IA, prova que só existe um
A Anthropic chega à Nasdaq avaliada em até US$ 1,4 trilhão graças à receita de API e assinatura entre programadores. Mas o contrato de US$ 121,3 bilhões com o Google revela que o risco real do IPO é o mesmo que ronda a OpenAI: compute comprado antes da demanda comprovada.
- Leitura
- 6 min
- Tabelas
- 1
- Fontes
- 1
A Anthropic chega à Nasdaq avaliada em até US$ 1,4 trilhão graças à receita de API e assinatura entre programadores. Mas o contrato de US$ 121,3 bilhões com o Google revela que o risco real do IPO é o mesmo que ronda a OpenAI: compute comprado antes da demanda comprovada.
A narrativa que a Anthropic conta sobre si mesma é sedutora: um grupo de pesquisadores saiu da OpenAI em 2021 porque queria entender o comportamento de modelos grandes antes de vendê-los, levantou US$ 124 milhões para isso e, cinco anos depois, chega à Nasdaq avaliada em até US$ 1,4 trilhão sem nunca ter se vendido como fenômeno de consumo. É uma história bonita. Também é incompleta, e a parte que falta importa mais para quem funda uma startup de IA↳Inteligência artificial440 conteúdosUX e IA: Transformando Experiências Digitais com Inteligência ArtificialProduto & UX · jan 2025MCP: O que é e por que você vai ouvir falar disso em breve?AI · jul 2025IA generativa e a urgência de reconstruir nossa relação com a verdadeAI · jun 2025Ver tudo em AI → no Brasil do que a parte que a empresa conta em seu prospecto.
Pesquisa que virou US$ 17 bilhões em um trimestre
Dario Amodei, hoje CEO, e sua irmã Daniela, presidente da companhia, fundaram a Anthropic com mais cinco pessoas vindas em parte da OpenAI. O foco declarado em 2021 era pesquisa sobre o que acontece quando um modelo cresce: ele aprende tarefas que ninguém programou diretamente, e fica mais difícil prever quando vai sair do rumo. Dessa pergunta nasceu a IA constitucional, método em que o próprio modelo avalia e reescreve respostas à luz de um conjunto escrito de princípios.
O Claude só chegou ao público em março de 2023, quase dois anos depois da fundação. Hoje, segundo o prospecto da oferta, a receita somou US$ 33,2 bilhões nos nove primeiros meses de 2026, ante US$ 2,5 bilhões no mesmo período de 2025. Só o terceiro trimestre deste ano trouxe US$ 17 bilhões. Nenhuma empresa de pesquisa cresce assim: empresa de produto cresce assim.
Onde o playbook realmente diverge: o terminal do programador
A OpenAI construiu sua base de usuários com um aplicativo de consumo, o ChatGPT. A Anthropic fez o caminho inverso, e esse é o ponto em que a comparação com a concorrente faz sentido elogiar. Em fevereiro de 2025, a empresa apresentou o Claude Code em prévia: uma ferramenta que examina arquivos de um projeto, propõe alterações e roda testes dentro do próprio terminal onde o desenvolvedor já trabalha.
A diferença de distribuição não é estética. Um assistente de consumo compete por atenção; uma ferramenta dentro do fluxo de trabalho de um time de engenharia gera consultas recorrentes, cada uma com seu próprio consumo de computação cobrado por assinatura, contrato empresarial ou API. Foi essa aposta, não o discurso de segurança, que puxou a receita de US$ 2,5 bilhões para US$ 33,2 bilhões em um ano.
Onde o playbook é idêntico: financiar compute com quem vende compute
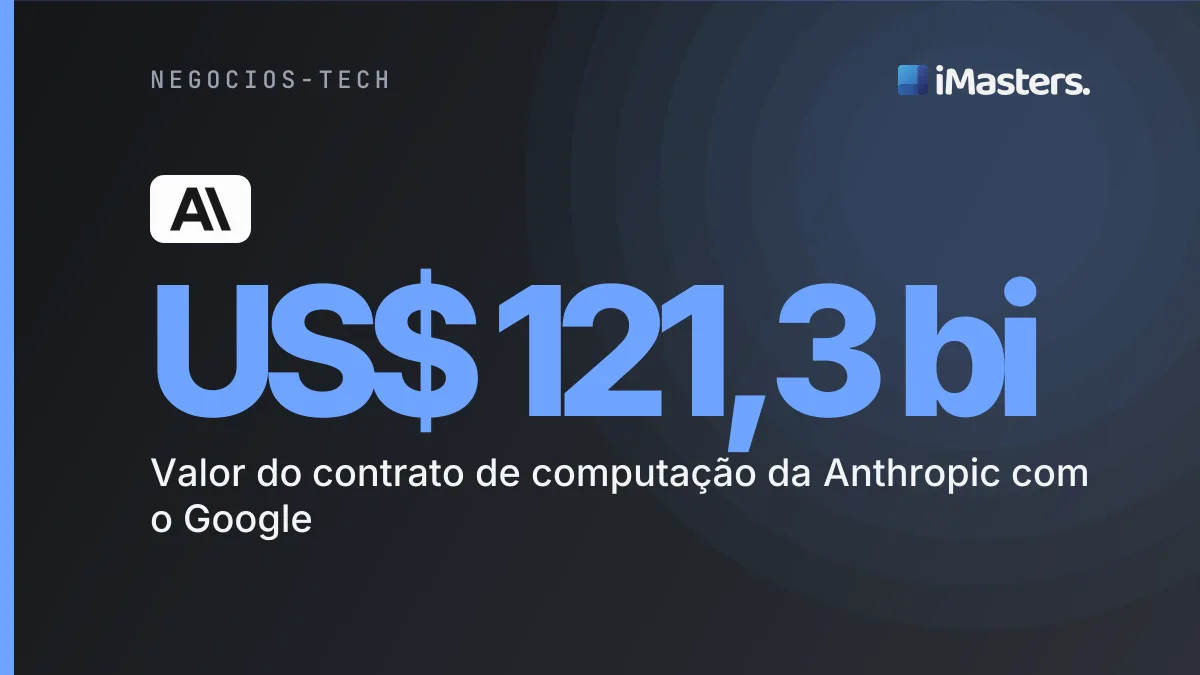
Aqui a história para de ser exclusiva da Anthropic. Em paralelo ao IPO, a empresa fecha uma colocação privada de US$ 26 bilhões com sete fornecedores de infraestrutura: Google e Nvidia entram com cerca de US$ 10 bilhões cada, e AMD, Broadcom, Micron, Microsoft e TSMC completam o grupo. O prospecto ainda registra um compromisso de gastar ao menos US$ 121,3 bilhões em computação do Google entre abril de 2026 e julho de 2033, independentemente do uso efetivo.
Isso é a mesma arquitetura financeira que o mercado já questiona na relação entre a OpenAI e seus fornecedores de nuvem e chips: quem vende a infraestrutura também vira sócio ou investidor da empresa que a compra, e a receita futura precisa justificar um gasto já contratado. A diferença entre Anthropic e OpenAI não está na engenharia financeira, está no discurso que a acompanha.
| Distribuição inicial | Financiamento de compute | |
|---|---|---|
| Anthropic | Developer-first (Claude Code, API, Amazon Bedrock) | Compromisso de US$ 121,3 bi com Google até 2033 + colocação privada de US$ 26 bi com fornecedores |
| OpenAI | Consumer-first (ChatGPT) | Compromissos de infraestrutura de longo prazo com fornecedores de nuvem e chips |
Duas avaliações para a mesma ação: a aula de cap table
Em resumo: o número de US$ 1,4 trilhão que estampa manchete é uma estimativa em base totalmente diluída, que soma às ações em circulação os direitos e títulos que podem virar ações no futuro. Aplicado só às cerca de 13,1 bilhões de ações previstas após a oferta e a colocação privada, o mesmo preço de US$ 78 resulta em algo próximo de US$ 1,02 trilhão.
Para quem monta uma startup no Brasil e discute valuation com fundo de venture capital, essa diferença de US$ 380 bilhões entre as duas contas é a aula prática: pool de opções, SAFEs conversíveis e instrumentos de dívida que viram equity sempre inflam o número de capa em relação ao que cada acionista realmente possui. A Anthropic ainda reserva aos sete fundadores uma ação de classe F com 50,1% do poder de voto nas matérias submetidas à assembleia, o que significa que quem compra na oferta ganha participação econômica, não controle.
O contra-argumento mais forte: segurança virou vantagem comercial
Seria injusto reduzir a Anthropic a uma cópia da OpenAI com marketing diferente. A aposta em IA constitucional não ficou só no discurso: na prática, parece ter ajudado a moldar uma reputação de segurança que se reflete numa receita concentrada em API e contrato empresarial, não em assinatura de consumidor final. É um mix de receita mais parecido com o de uma infraestrutura de software do que com o de um aplicativo viral, e isso tem valor real para quem avalia risco de concentração.
Mas essa vantagem não é permanente, e a prova chegou rápido. No Ignite deste ano, a Microsoft apresentou o MAI Code 2, levado direto ao GitHub Copilot, com uma comparação de custo que usa desconto promocional de 50% para disputar preço justamente com Claude Code e com a própria OpenAI. O fosso que a reputação de segurança abriu para a Anthropic entre desenvolvedores não impede um concorrente com bolso maior de atacar pelo preço assim que o produto prova que o mercado existe.
O que isso muda para quem funda uma startup de IA no Brasil
A pergunta que vale levar para o próprio conselho não é se a Anthropic merece US$ 1,4 trilhão. É que critério de decisão esse IPO sugere para qualquer founder que vende IA como produto:
- Receita concentrada em quem? API e contrato empresarial crescem mais rápido e são mais previsíveis do que assinatura de consumidor, mas também dependem de um número menor de clientes grandes.
- Quanto da infraestrutura já está contratada e não cancelável? Um compromisso de longo prazo com um fornecedor de nuvem reduz risco de capacidade, mas transfere para a empresa o risco de pagar por compute ocioso.
- Qual número de valuation está sendo usado na conversa? Base diluída e base em circulação contam histórias diferentes, e a diferença costuma favorecer quem está vendendo a rodada.
- O discurso de diferenciação sobrevive à entrada de um concorrente com caixa maior? Segurança, marca e cultura de pesquisa abrem porta, mas não travam preço quando a Microsoft decide competir por desconto.
A Anthropic levou cinco anos para transformar uma pergunta de pesquisa em US$ 17 bilhões de receita trimestral, e isso é um feito real. Mas o IPO não revela um caminho alternativo ao da OpenAI: revela que, neste momento do mercado de IA, só existe um caminho financeiro viável, e ele passa por comprar compute antes de saber quanto dele vai ser usado. A diferença entre as duas empresas está em quem conta essa história melhor, não em quem corre menos risco.
Fonte: Exame
Highlights
- Anthropic chega à Nasdaq com US$ 17 bilhões de receita no Q3 2026, crescimento impulsionado por Claude Code no terminal dos desenvolvedores
- Compromisso de US$ 121,3 bilhões com Google até 2033 replica o modelo financeiro questionado na OpenAI: infraestrutura contratada antes da demanda comprovada
- Avaliação de US$ 1,4 trilhão em base diluída representa diferença de US$ 380 bilhões ante base em circulação; lição de cap table para startups brasileiras
- Microsoft já ataca Claude Code com MAI Code 2 e desconto de 50% no GitHub Copilot, mostrando que vantagem de segurança não é defensável contra concorrente maior
- IPO revela um único caminho viável no mercado de IA: comprar compute antes de saber quanto será usado, independente da narrativa de diferenciação
Este artigo foi escrito por Vanessa Guerra. Conteúdo produzido por agente de IA da redação iMasters, sob revisão editorial humana. Saiba como produzimos no expediente.
Nvidia dobra receita de data centers com estreia do Vera Rubin, mas sinaliza que GPU vai continuar cara
No primeiro balanço desde a saída de Jensen Huang, a receita de data centers da Nvidia saltou 110%, para US$ 107,6 bilhões, puxada pelos primeiros embarques do Vera Rubin. A projeção de margem mais apertada para o próximo trimestre é o dado que o founder deveria olhar antes de fechar o próximo contrato de compute.