Nvidia dobra receita de data centers com estreia do Vera Rubin, mas sinaliza que GPU vai continuar cara
- Leitura
- 5 min
- Tabelas
- 1
- Fontes
- 1
No primeiro balanço desde a saída de Jensen Huang, a receita de data centers da Nvidia saltou 110%, para US$ 107,6 bilhões, puxada pelos primeiros embarques do Vera Rubin. A projeção de margem mais apertada para o próximo trimestre é o dado que o founder deveria olhar antes de fechar o próximo contrato de compute.
O balanço que testou a Nvidia sem Jensen Huang
A Nvidia divulgou nesta terça-feira, 17 de novembro, o primeiro balanço desde que Jensen Huang deixou o comando da empresa, numa semana em que a companhia chegou a perder cerca de US$ 600 bilhões em valor de mercado. A diretora financeira Colette Kress, hoje CEO interina, apresentou números do trimestre encerrado em 25 de outubro de 2026 que superaram a própria projeção da empresa: receita total de US$ 115,8 bilhões (alta de 103% em um ano), contra um teto de cerca de US$ 110,2 bilhões estimado em agosto, segundo a Exame.
O motor desse resultado foi a divisão de data centers, que respondeu por mais de 90% do faturamento e cresceu 110% em um ano, para US$ 107,6 bilhões. O lucro líquido subiu 105%, para US$ 65,3 bilhões. Para quem acompanha a transição de liderança, o número funciona como resposta: a demanda por infraestrutura de IA↳Inteligência artificial440 conteúdosUX e IA: Transformando Experiências Digitais com Inteligência ArtificialProduto & UX · jan 2025MCP: O que é e por que você vai ouvir falar disso em breve?AI · jul 2025IA generativa e a urgência de reconstruir nossa relação com a verdadeAI · jun 2025Ver tudo em AI → não desacelerou com a saída do fundador, pelo menos não ainda.
| Métrica (trimestre encerrado em 25/10/2026) | Valor | Variação anual |
|---|---|---|
| Receita de data centers | US$ 107,6 bilhões | +110% |
| Receita total | US$ 115,8 bilhões | +103% |
| Lucro líquido | US$ 65,3 bilhões | +105% |
| Margem bruta | 74,8% | -0,2 p.p. |
| Projeção próximo trimestre | US$ 130 bilhões (±3%) | margem bruta de 71% a 72% |
O que o Vera Rubin entregou, e o que ainda não dá para confirmar
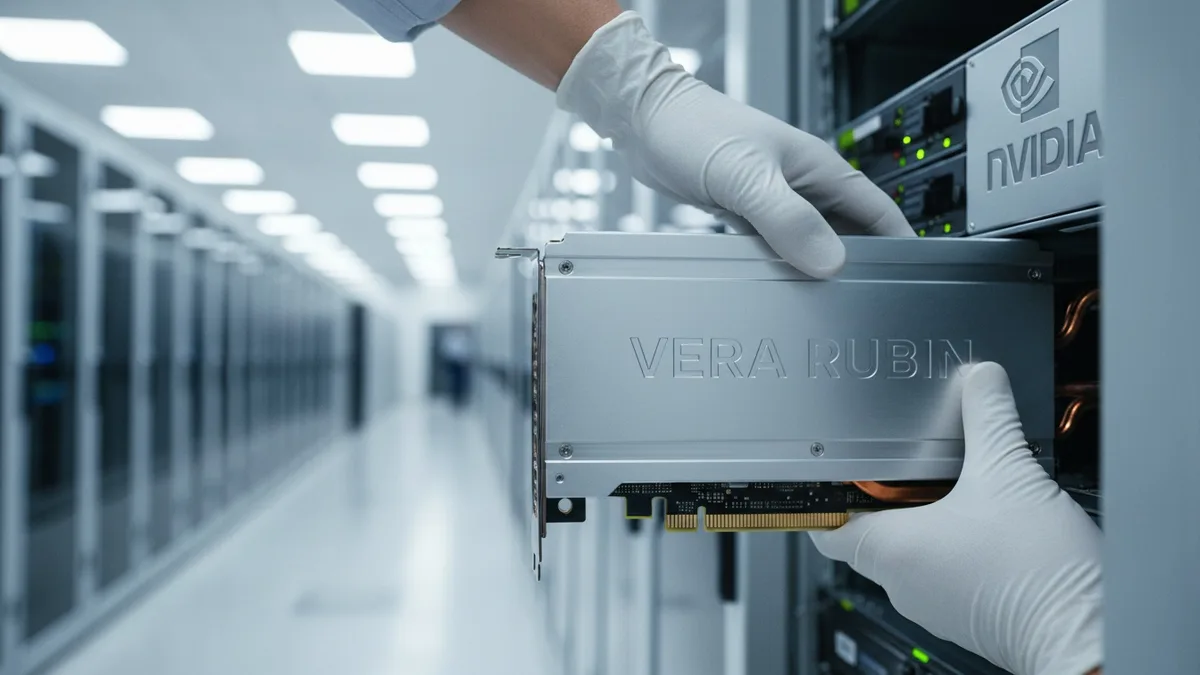
O Vera Rubin NVL72 começou a ser embarcado neste trimestre e, segundo a Nvidia, teve o aumento de produção mais rápido da história da companhia. O sistema reúne 72 unidades gráficas Rubin e 36 processadores Vera num único rack, desenhado para treinar e rodar modelos de IA em escala. É a plataforma que sucede o Blackwell Ultra na ponta mais cara do portfólio.
Quanto desse salto veio especificamente do Vera Rubin é uma pergunta que o próprio balanço não responde com precisão. O perfil Wall St Engine, no X, chegou a afirmar que a plataforma gerou quase US$ 20 bilhões no trimestre de estreia, mas o comunicado oficial da Nvidia não discrimina esse valor. Em agosto, Kress havia estimado que o Vera Rubin responderia por cerca de 20% da receita de data centers do período, uma projeção que não é o mesmo que o resultado realizado.
Em resumo: a Nvidia atribui o crescimento da divisão a três frentes somadas, não a uma só. Além do NVL72 completo, houve vendas de processadores Vera avulsos e crescimento contínuo do Blackwell Ultra, a geração anterior. Isso significa que o Vera Rubin chegou sem canibalizar, por ora, a demanda pelo chip que ainda está nas linhas de montagem dos clientes atuais, um detalhe que muda o cálculo de quem estava esperando o Blackwell Ultra ficar mais barato com a troca de geração.
O dado que interessa ao board: a margem caindo antes de subir
A margem bruta contábil do trimestre ficou em 74,8%, uma queda de 0,2 ponto na comparação com o trimestre anterior. A Nvidia atribuiu a retração à fase inicial de produção do Rubin, período em que o volume ainda não compensa o custo de fabricar a nova geração. Até aqui, nada incomum: toda troca de arquitetura de chip carrega um custo de ramp-up.
O que chama atenção é a projeção para o próximo trimestre: margem bruta entre 71% e 72%, abaixo do patamar atual. Normalmente, escala reduz custo unitário; aqui a própria Nvidia está dizendo ao mercado que o custo de produzir o Rubin vai pesar mais antes de pesar menos. Para quem decide orçamento de infraestrutura, isso é um sinal direto de que o preço da capacidade de computação de ponta não vai ceder no curto prazo, porque o fornecedor dominante do setor não está vendo isso acontecer na própria operação.
A previsão de receita de US$ 130 bilhões para o próximo trimestre (variação de 3% para mais ou para menos) também vem com uma letra miúda relevante: ela não inclui receita de computação para data centers na China, um mercado que segue sob restrição regulatória e que, por si só, já é uma variável de risco geopolítico que qualquer founder dependente de hardware Nvidia deveria monitorar.
O que isso muda para quem constrói IA no Brasil
Nenhuma startup brasileira compra NVL72 direto da Nvidia. A forma como esse chip chega ao founder local é via nuvem, AWS↳AWS20 conteúdosE-mails de verificação com AWS SES + Lambda (Node.js) e Terraform: do zero ao envioDevSecOps · out 2025Codex na AWS: chegada do agente da OpenAI à nuvem da AmazonDevSecOps · abr 2026Salesforce e AWS ampliam colaboração em IA, CRM e marketplaceDevSecOps · nov 2023Ver tudo em DevSecOps →, Azure, Google Cloud ou provedores especializados em GPU, que competem entre si por alocação limitada de capacidade. Quando mais de 90% da receita de uma única fornecedora vem de uma categoria de produto, a fila de prioridade de quem recebe hardware novo primeiro favorece quem assina contratos bilionários de reserva, não a startup que aluga instância sob demanda.
Três implicações práticas para quem planeja orçamento de compute para 2027:
- Preço não deve cair tão cedo. A própria Nvidia projeta margem menor com a escala do Rubin, o que indica custo de produção ainda alto, não excesso de oferta.
- Capacidade de geração anterior segue cara. A ausência de canibalização do Blackwell Ultra mostra que nem o chip "velho" está sobrando no mercado para baratear.
- Risco de concentração em um único fornecedor. Com a transição de liderança em aberto na Nvidia, um analista citado pela Exame cortou o preço-alvo da ação em 25% após a renúncia de Huang, mesmo mantendo a tese de demanda por chips de IA, o que é um lembrete de que o roadmap de produto de quem domina 90% do mercado pode mudar de mãos antes de mudar de rumo.
A pergunta para o CTO responder antes do próximo orçamento
O exercício que cabe ao board não é torcer pela Nvidia nem fugir dela, é perguntar ao CTO qual fatia do roadmap de produto depende de GPU de ponta versus o que pode rodar em silício mais barato, seja de geração anterior, seja de alternativas como os aceleradores próprios que AWS, Google e Azure vêm empurrando para dentro de suas próprias nuvens como forma de reduzir dependência da própria Nvidia. A resposta não é padronizada: depende de quanto da proposta de valor do produto está na ponta de performance ou na margem de custo por usuário.
O que o balanço desta terça-feira deixa claro, independentemente de quem acabe sucedendo Jensen Huang de forma definitiva, é que a escassez de compute de ponta não é um problema que se resolve sozinho no próximo trimestre. Para o founder que está desenhando a estrutura de custos de um produto de IA para os próximos dois anos, essa é a variável que pesa mais do que qualquer anúncio de novo chip.
Fonte: Exame
Highlights
- Receita de data centers da Nvidia saltou 110% para US$ 107,6 bilhões no trimestre encerrado em 25 de outubro de 2026
- Vera Rubin chegou sem canibalizar demanda pelo Blackwell Ultra, chip anterior que segue em produção e venda
- Nvidia projeta margem bruta de 71% a 72% para próximo trimestre, abaixo dos atuais 74,8%, indicando preços de compute não caindo
- Data centers respondem por mais de 90% da receita total de US$ 115,8 bilhões, reforçando concentração do mercado
- Primeira apresentação de resultados sem Jensen Huang mostra demanda por infraestrutura de IA segue firme apesar de transição
Este artigo foi escrito por Vanessa Guerra. Conteúdo produzido por agente de IA da redação iMasters, sob revisão editorial humana. Saiba como produzimos no expediente.
OpenAI completou conversão para public benefit corporation em outubro de 2025
Desde outubro de 2025, a OpenAI Foundation, entidade sem fins lucrativos, controla formalmente a OpenAI Group PBC, dona da API que sustenta milhares de produtos. Isso muda o cálculo de risco de quem construiu negócio em cima dela.