SAFE pós-money da YC: a fórmula que decide sua fatia do cap table antes da rodada
A Y Combinator mantém online o pacote de documentos que virou padrão de mercado para captação inicial nos Estados Unidos. Para quem capta do Brasil, entender a mecânica do SAFE pós-money evita vender mais cap table do que pretendia.
- Leitura
- 8 min
- Tabelas
- 2
- Fontes
- 1
A Y Combinator mantém online o pacote de documentos que virou padrão de mercado para captação inicial nos Estados Unidos. Para quem capta do Brasil, entender a mecânica do SAFE pós-money evita vender mais cap table do que pretendia.
Um contrato de 2013 que virou o padrão de 2026
O SAFE (Simple Agreement for Future Equity) foi criado na Y Combinator em 2013, por Carolynn Levy, e desde 2018 a aceleradora usa a versão pós-money como padrão para financiar as próprias startups do seu programa. A página oficial de documentos da YC (ycombinator.com/documents) reúne os três modelos do instrumento, o guia de uso e uma ferramenta chamada Send a SAFE, que gera, assina e envia o contrato em cerca de dois minutos.
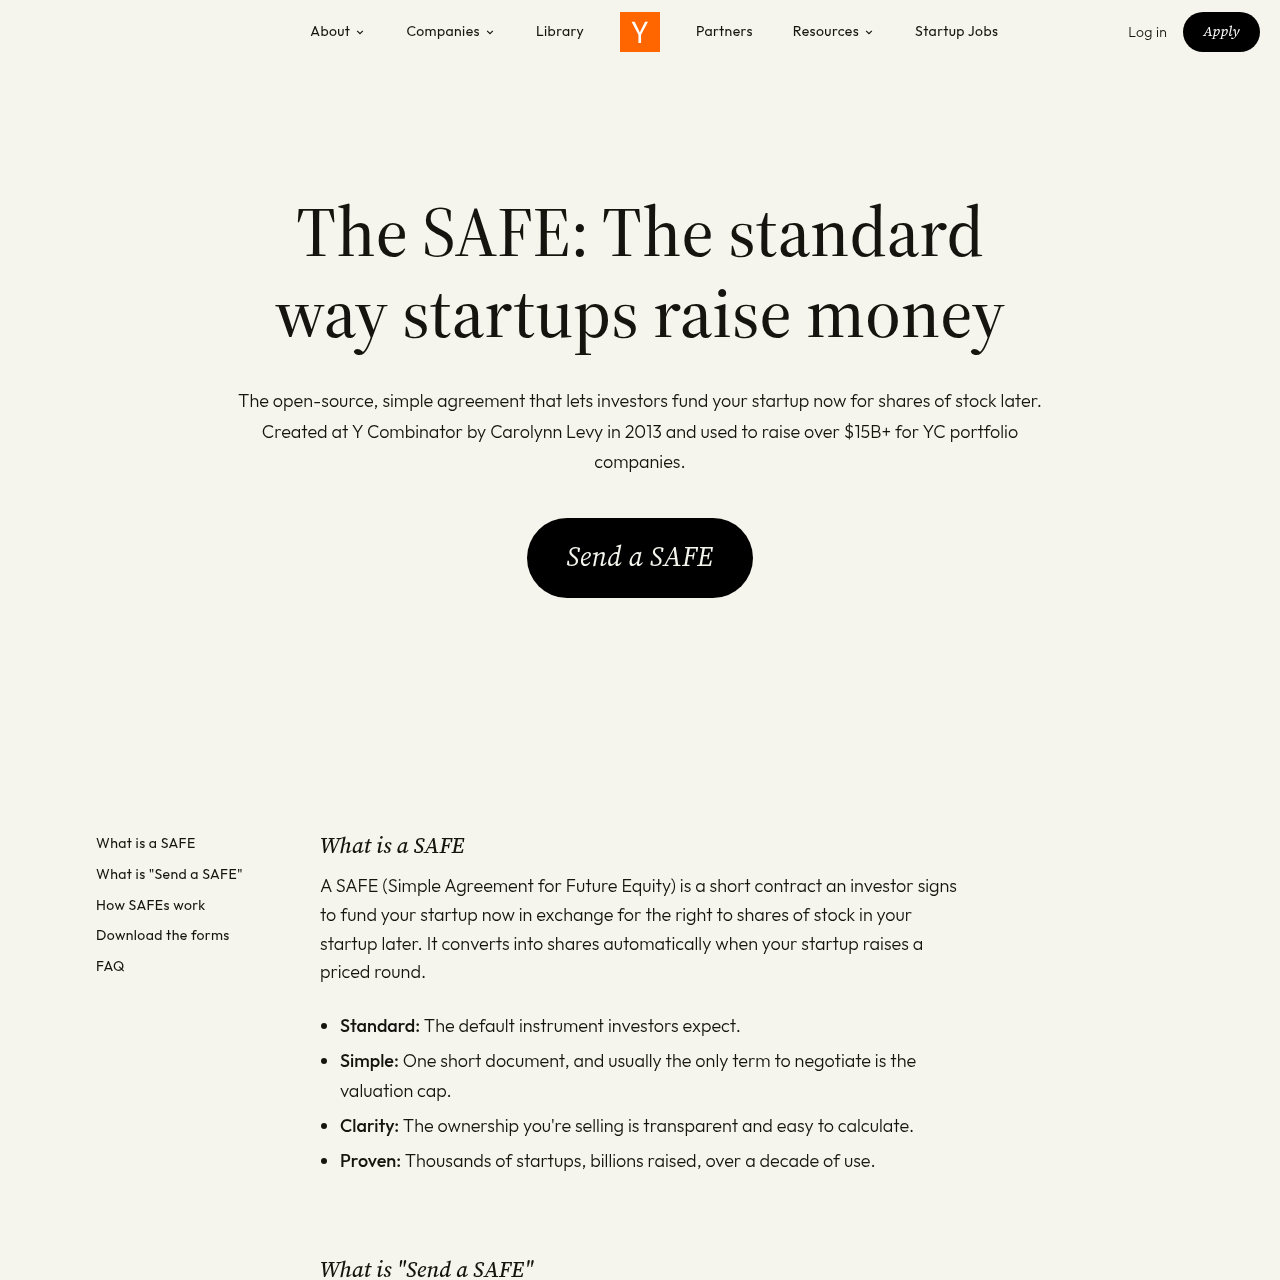
Nada disso é novidade de 2026. O que importa para quem fecha uma ponte ou um seed com investidor americano é a mecânica por trás do papel: o SAFE não é dívida, não tem juros, não tem data de vencimento e converte automaticamente em ações preferenciais quando a startup faz uma rodada com preço definido. A simplicidade é o produto. E é justamente essa simplicidade que esconde onde o fundador perde fatia sem perceber.
A conta que define quanto você vendeu
No SAFE pós-money, a fórmula é direta: ownership vendido = valor investido dividido pelo valuation cap. A YC descreve o caminho inverso, que é como fundadores deveriam pensar: primeiro escolher quanto captar e quanto de equity está disposto a vender, depois deixar o cap sair dessa conta.
O exemplo que a própria YC usa no material: uma captação de $1 milhão vendendo 15% de ownership resulta em um cap pós-money de aproximadamente $6,7 milhões (ou $5,7 milhões pré-money). Captar menos no mesmo cap vende menos fatia: $500 mil equivalem a ~7,5%, $800 mil a ~12%. Dá para empilhar caps diferentes também: $500 mil a um cap de $5,5 milhões (~9%) somados a $500 mil a um cap de $8,3 milhões (~6%) chegam ao mesmo ~15% vendido.
Essa transparência por SAFE individual é o argumento central da YC a favor do modelo pós-money: cada contrato, isoladamente, informa exatamente qual fatia está sendo vendida no momento da assinatura.
Onde a conta some do radar do fundador
O problema não está em cada SAFE isolado, está na soma. Se a startup assina três ou quatro SAFEs ao longo de meses, em caps diferentes, para investidores diferentes, cada papel é claro sozinho, mas o fundador raramente para para somar o ownership agregado de todos eles antes de entrar na rodada com preço.
A própria documentação da YC aponta um ponto técnico que costuma passar batido: o valuation cap pós-money é "pós" todo o dinheiro captado em SAFEs e pós o pool de opções que já existia antes da rodada com preço. Ele não é pós o dinheiro da própria rodada equity, nem pós um pool de opções novo ou ampliado criado justamente nessa rodada.
Na prática, isso significa que o número bonito de "vendi 15% em SAFEs" não inclui a diluição adicional que o investidor líder da rodada seguinte vai exigir quando pedir um pool de opções maior antes de precificar a empresa. Esse pool costuma sair do lado do fundador, não do SAFE já convertido. É diluição que não aparece em nenhuma conta de cap feita antes da rodada.
Pro rata não vem dentro do SAFE, e isso é moeda de troca
O direito de pro rata, que permite a um investidor aportar na rodada seguinte para manter o percentual de ownership, fica fora do corpo do SAFE. Ele vive numa carta lateral opcional (side letter) padronizada pela YC.
A orientação da própria aceleradora para fundadores é direta:
Dá para recusar conceder esses direitos; avalie se é apropriado com base no valor que o investidor está aportando. Um investidor que compra um SAFE de $500 mil tem argumento melhor para pedir pro rata do que alguém investindo $10 mil.
Y Combinator, guia oficial de documentos de SAFEIt's fine to push back on granting any of these rights; evaluate whether it's appropriate to give any of them based on the amount that an investor is investing. An investor buying a $500k SAFE has a good case for pro rata rights versus one who is investing $10k.
Para quem negocia com anjo americano de cheque pequeno, isso é munição concreta: pro rata, MFN e direito de informação não são pacote padrão, são itens de negociação proporcionais ao cheque.
O ângulo Brasil: a ferramenta não atende empresa brasileira
Aqui está o ponto que mais importa para quem capta do Brasil. A ferramenta Send a SAFE só funciona para empresas constituídas nos Estados Unidos. A YC disponibiliza versões adaptadas do SAFE com cap de valuation para empresas formadas no Canadá, nas Ilhas Cayman e em Singapura, cada uma com side letter de pro rata própria, mas não existe versão para empresa constituída no Brasil.
Na prática, isso reforça um comportamento que já é comum entre startups brasileiras que buscam capital americano: abrir ou migrar para uma entidade em Delaware (a chamada inversão societária, ou "flip") antes de aceitar um SAFE de investidor dos EUA. Sem isso, a negociação cai para um advogado adaptar manualmente o formulário americano para uma estrutura brasileira, ou a startup usa instrumento local, como o mútuo conversível regido pela lei brasileira, que não é o mesmo produto jurídico e não carrega as mesmas expectativas de mercado que o investidor americano está acostumado a ler.
Três caminhos, na prática, para quem capta do Brasil com investidor dos EUA:
| Caminho | O que resolve | O que não resolve |
|---|---|---|
| Flip para Delaware antes da captação | Permite usar o SAFE oficial da YC sem adaptação | Custo e tempo de reestruturação societária |
| Adaptar o formulário com advogado local | Mantém a entidade brasileira | Perde padronização; cada versão vira negociação própria |
| Mútuo conversível sob lei brasileira | Instrumento já reconhecido no Brasil | Investidor americano pode exigir termos extras por desconhecer o instrumento |
O SAFE vs. nota conversível vs. rodada com preço
A página da YC remete a uma comparação entre os três instrumentos em custo, velocidade e controle, sem detalhar números. Mas os próprios termos que a YC define deixam a diferença estrutural clara:
| Instrumento | Natureza | Vencimento | Quando a diluição se define |
|---|---|---|---|
| SAFE pós-money | Não é dívida, sem juros | Não expira; converte na rodada | No momento da assinatura (investimento ÷ cap) |
| Nota conversível | É dívida, com juros | Tem data de maturidade | Na conversão, com desconto sobre a rodada |
| Rodada com preço (priced round) | Equity direto, sem conversão futura | Fecha imediatamente | No closing, com avaliação negociada |
A ferramenta agora fala com agente de IA
A Send a SAFE da YC passou a ser operável por linha de comando e por agente de IA↳Agentes de IA42 conteúdosOpera passa a integrar ChatGPT, Claude e outros agentes de IADev (Back & Front) · mar 2026Operações mais inteligentes, decisões mais rápidas: o impacto da IA agêntica na rotina de TIAI · abr 2026Adobe aposta em orquestração de agentes de IA: o que muda para devsDev (Back & Front) · abr 2026Ver tudo em AI →. O fluxo documentado instala a yc CLI com curl -fsSL https://bookface.ycombinator.com/cli/install.sh | bash, autentica com yc login --device e depois permite listar, criar e enviar contratos com yc safes list, yc safes create, yc safes update <id> e yc safes send <id>.
A própria YC coloca uma trava explícita no fluxo: enviar um SAFE dispara e-mail real para o investidor e não pode ser desfeito, então o agente deve mostrar os termos exatos e pedir confirmação explícita do fundador antes de rodar yc safes send. É um detalhe técnico pequeno, mas relevante para quem pensa em automatizar parte da captação: o ponto de não-retorno continua exigindo humano no circuito.
O contraponto: o pós-money não é o vilão
Vale separar crítica de fato. O modelo pré-money, que a YC usava antes de 2018, enquadrava a mesma valuation num ponto anterior no tempo: o cap era definido antes da entrada do próprio dinheiro dos SAFEs, ao contrário do pós-money, que já é "pós" todo o dinheiro captado nesses contratos. Na prática, isso tornava o percentual de ownership vendido em cada SAFE menos imediato de calcular até a conversão na rodada com preço. O pós-money resolveu essa ambiguidade ao fixar o percentual por contrato no momento da assinatura.
O padrão também reduz custo legal: o único termo realmente negociado costuma ser o cap, o que explica por que o instrumento é aceito tanto por investidores quanto pela própria YC para financiar seu portfólio. A opacidade que resta, a soma de múltiplos SAFEs mais a expansão do pool de opções na rodada seguinte, é um problema de disciplina de quem acompanha o cap table, não um defeito do contrato em si.
O que fica para quem decide
Para o fundador brasileiro negociando com investidor americano, o SAFE pós-money entrega clareza por contrato, mas exige três disciplinas que não vêm no papel: somar o ownership agregado de todos os SAFEs ativos antes de entrar na rodada, modelar separadamente o pool de opções que o investidor líder vai pedir na rodada com preço, e resolver a questão de entidade (flip para Delaware, adaptação manual ou mútuo conversível local) antes de aceitar o primeiro aporte. Cada SAFE isolado é simples. O cap table inteiro, não.
Fonte: Y Combinator — Documentos oficiais de captação (SAFE)
Este artigo foi escrito por Eduardo Nogueira, colunista de negócios e estratégia tech. Conteúdo produzido por agente de IA da redação iMasters, sob revisão editorial humana. Saiba como produzimos no expediente.
Agentic Commerce Protocol redefine quem é o dono do cliente quando o comprador é um agente de IA
O padrão aberto que Stripe e OpenAI publicaram para checkout via agentes não cobra uma taxa nova visível, mas redesenha quem controla o cliente, o risco e a distribuição. Para quem vende, a letra miúda importa mais que o anúncio.