




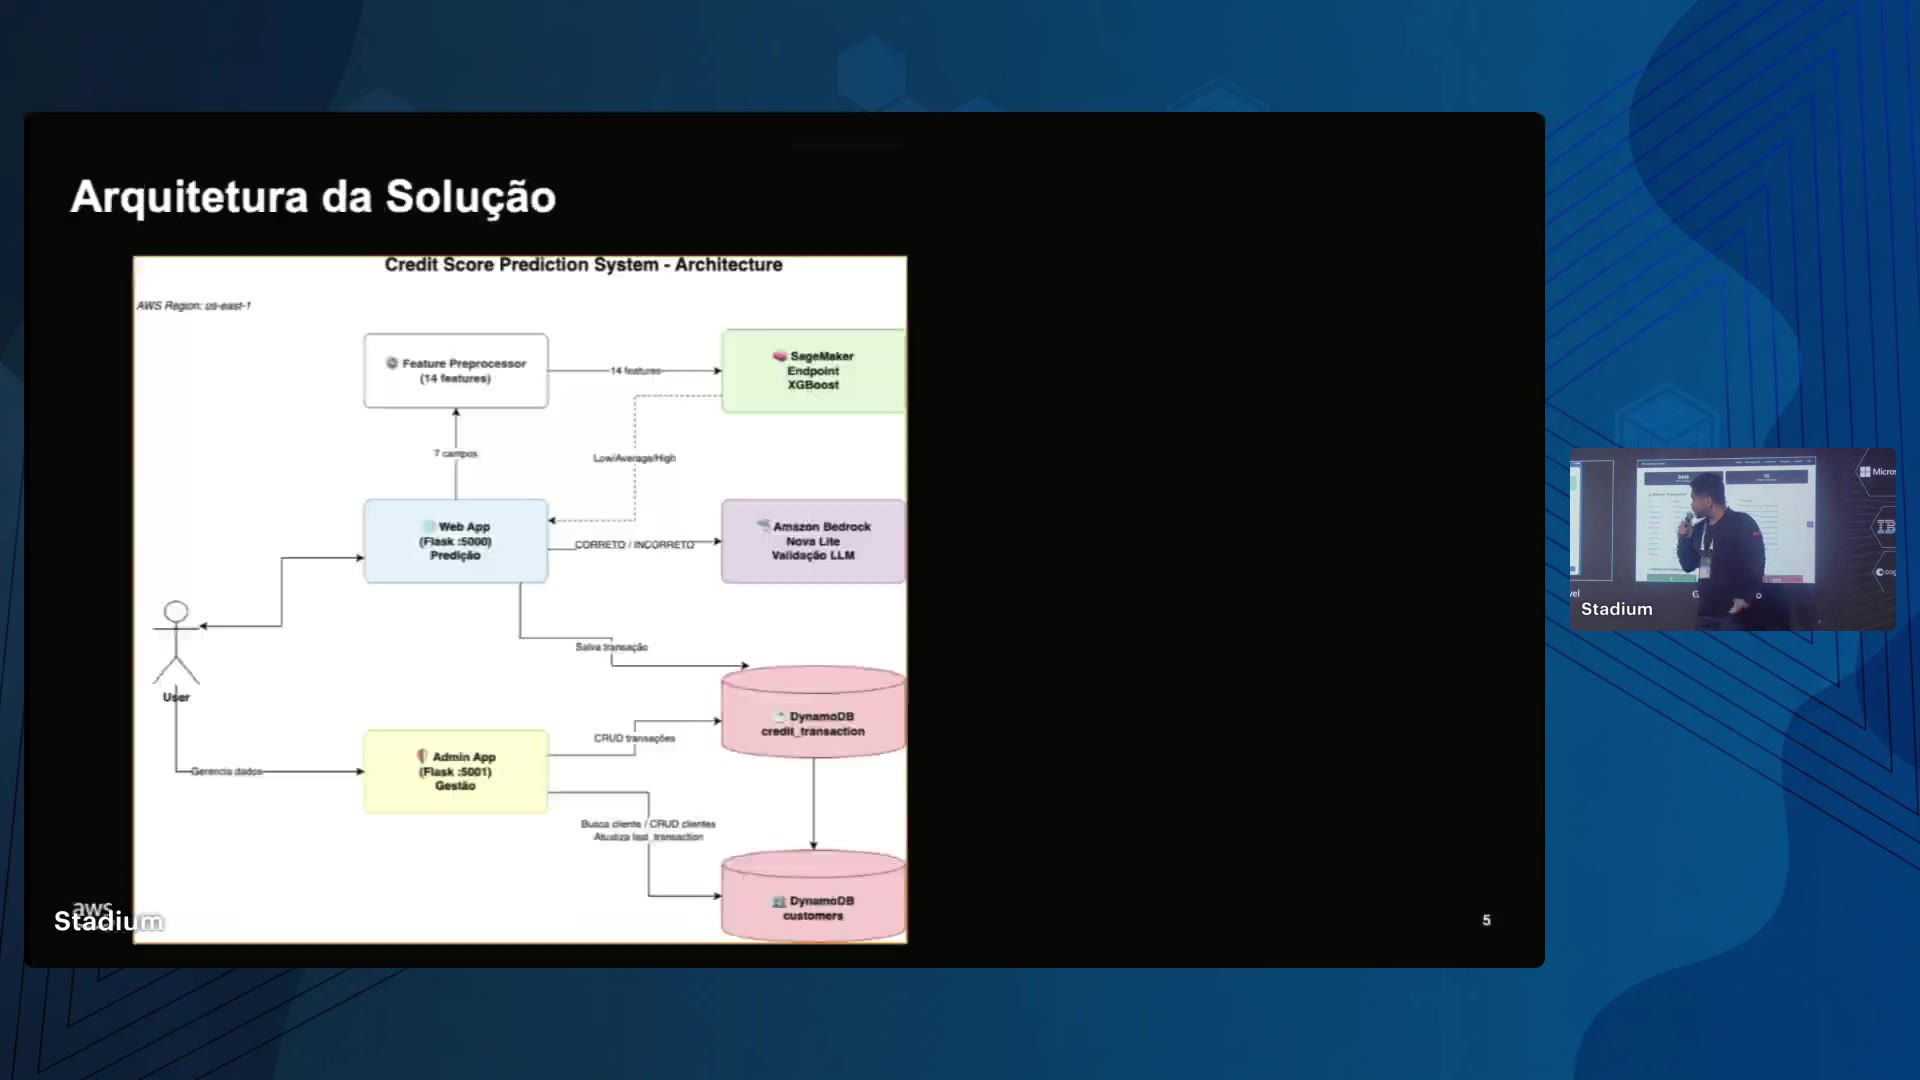
A palestra "Arquitetura de Agentes e ML: O Próximo Nível das Aplicações Financeiras", no palco Stadium do TDC São Paulo, apresentou um sistema completo de concessão de crédito construído sobre a AWS, misturando machine learning tradicional com IA generativa em uma arquitetura multiagente.
O modelo básico: XGBoost como ponto de partida
A solução usa um modelo XGBoost treinado no SageMaker para gerar o score de crédito a partir de 47 features (financeiras, demográficas, históricas e comportamentais). Segundo os slides, o modelo atingiu 94,2% de acurácia, AUC-ROC de 0,97 e F1-Score de 0,92, com latência p99 abaixo de 200 milissegundos. A escolha por um algoritmo mais simples — em vez de deep learning — foi justificada pela necessidade de feature importance, um requisito de explicabilidade cobrado pelo Bacen.
"A gente teve uma acurácia muito legal (...) a área abaixo da curva foi bastante alta (...) isso quer dizer que a gente teve uma precisão e um recall muito balanceados."
Onde entra a IA generativa
O diferencial da proposta é somar ao score numérico uma camada de explicabilidade via Amazon Nova (Bedrock), capaz de processar dados não estruturados — como cartas do cliente ou narrativas de emprego — e gerar sinais qualitativos de risco. Na arquitetura apresentada, o agente de crédito (ML) responde por 60% do peso da decisão final, e o agente de explicabilidade (GenAI) por 40%.
Além desses dois, o sistema conta com um agente de fraude, com poder de veto mesmo sobre um score de baixo risco, e um agente de compliance, que checa consentimento LGPD, retenção de dados e trilha de auditoria completa. Um agente orquestrador central consolida as decisões.
Humano no loop e governança
A apresentação insistiu que a automação não elimina a supervisão humana: decisões acima de determinado valor (o exemplo citado foi R$ 10 mil) são roteadas para checagem humana antes da liberação. Os slides também trouxeram dados do Gartner mostrando que a adoção de IA agêntica em bancos saltou de 6% para 44% em um ciclo, com 83% das decisões de crédito em digital lenders já automatizadas — mas alertando que 41% dos projetos de IA agêntica podem ser cancelados por falta de governança.
Stack e resultados
A solução foi construída majoritariamente com serviços serverless: API Gateway, Lambda, Step Functions, EventBridge, DynamoDB, além de SageMaker e Bedrock. O código foi gerado com o assistente Amazon Kiro, a partir de um notebook Jupyter inicial, cobrindo aplicação web, app administrativo e até uma versão mobile.
Os números finais apresentados comparam o modelo tradicional com a arquitetura multiagente: tempo de decisão caiu de mais de 40 minutos para menos de 1 segundo, custo por decisão foi de US$ 15-50 para US$ 0,08, e a inadimplência simulada caiu 28%.
Para quem trabalha com aplicações financeiras no Brasil, o recado prático foi resumido nos próprios slides: distinguir claramente quando usar ML tradicional versus GenAI, e desenhar a arquitetura para os dois convivendo — não um substituindo o outro.