Venture capital brasileiro vira a chave: de valuation para retorno realizado
- Leitura
- 6 min
- Fontes
- 1
Dados de TTR Data, KPMG e Sling Hub mostram um venture capital mais seletivo no Brasil. Para quem funda uma startup, isso muda o que vale mostrar num pitch e como pensar a saída desde o primeiro cheque.
O troféu mudou de lugar
Em 21 de novembro, o investidor João Kepler, CEO da Equity Fund Group, publicou na Exame um relato do Web Summit, em Lisboa: executivos de empresas tradicionais circulando pelos estandes de startups atrás de fornecedor, tecnologia ou parceiro comercial, não só de participação societária. É um detalhe pequeno que carrega um diagnóstico grande, e concordo com ele: o venture capital brasileiro está deixando de premiar quem capta mais e passando a cobrar quem devolve mais.
Os números contam essa virada de formas diferentes, o que já é o primeiro aviso para quem funda. Segundo a TTR Data, até setembro de 2026 o Brasil registrou 167 rodadas de venture capital, somando R$ 9,7 bilhões, com queda no número de operações frente a 2025. A KPMG, no Venture Pulse, apontou o terceiro trimestre como o melhor do ano, com US$ 609 milhões investidos ante US$ 390 milhões no trimestre anterior. Já a Sling Hub, que soma dívida e FIDCs ao cálculo, classificou o mesmo trimestre como o mais fraco do ano para o país.
Três leituras, três resultados. Nenhuma está errada: elas medem coisas diferentes, e é exatamente essa diferença que o founder precisa aprender a decodificar antes de citar qualquer uma delas num deck. Quando um investidor pergunta "o mercado está aquecido ou não", a resposta certa começa com "aquecido segundo qual métrica".
DPI entra no lugar do slide de valuation
A mudança mais relevante para quem está captando não é um número de trimestre, é um indicador que começou a aparecer com mais força nas conversas de fundo: o DPI (distributions to paid-in capital), que relaciona o dinheiro já devolvido ao investidor com o capital que ele aportou. Durante anos, o mercado brasileiro celebrou a valorização de uma empresa na rodada seguinte como se fosse o resultado final. O DPI separa isso do retorno que já virou caixa na conta do investidor.
Para o founder, isso significa que o argumento "nossa última rodada avaliou a empresa em X" perdeu peso sozinho. O que passa a interessar é se existe um caminho plausível, e documentado, para transformar esse valor em dinheiro de volta para quem investiu, seja por venda, operação secundária ou distribuição de resultado. Um fundo jovem pode ter DPI baixo sem que isso seja um problema, mas uma empresa que nunca constrói esse caminho vira patrimônio preso, não vira retorno.
A inteligência artificial não é vantagem, é custo de entrada
O capital de risco segue outra tendência: a aposta em inteligência artificial↳Inteligência artificial440 conteúdosUX e IA: Transformando Experiências Digitais com Inteligência ArtificialProduto & UX · jan 2025MCP: O que é e por que você vai ouvir falar disso em breve?AI · jul 2025IA generativa e a urgência de reconstruir nossa relação com a verdadeAI · jun 2025Ver tudo em AI → não desacelerou, só mudou de forma. A Sling Hub registrou US$ 632 milhões captados por startups de IA na América Latina no terceiro trimestre de 2026, em 52 rodadas, alta de 49% sobre o mesmo período de 2025, depois de um segundo trimestre que já havia somado US$ 1,58 bilhão. No Brasil, a Enter levantou uma Série B de US$ 100 milhões liderada pelo Founders Fund, sinal de que investidor internacional segue olhando para empresa brasileira de IA.
O melhor dinheiro para uma startup é o dinheiro do cliente.
O ponto que concordo integralmente com Kepler é este: quando desenvolver uma funcionalidade fica mais barato para todo mundo, a funcionalidade deixa de ser vantagem competitiva. Se o custo de construir um recurso com IA generativa caiu para o concorrente também, a defensibilidade da startup não está mais no software, está em dado proprietário, confiança de cliente e distribuição, coisas que não se copiam em um sprint. Quem está montando o pitch deck de 2027 precisa responder: o que aqui sobrevive a um concorrente com o mesmo modelo de linguagem que eu?
Corporate venture: parceria real ou armadilha de dependência
A aproximação entre empresa tradicional e startup, que Kepler viu no chão do Web Summit, também aparece nos números. A Sling Hub apurou que, em 2025, rodadas com participação corporativa representaram cerca de 10% das operações no Brasil, mas concentraram 46% do volume financeiro movimentado, por volta de US$ 2,06 bilhões. Corporação virou fonte de capital relevante, não só de cliente.
Aqui divirjo um pouco do otimismo do texto original. Corporate venture capital é, ao mesmo tempo, o cliente mais valioso que uma startup pode ter e o parceiro mais capaz de matar sua velocidade. Ciclo de contratação de empresa grande se mede em trimestre, não em sprint; cláusula de exclusividade e acesso a dado estratégico pode travar a venda para o concorrente da própria corporação investidora mais tarde. Founder que aceita cheque corporativo sem negociar escopo de exclusividade e sem blindar a própria base de dados está trocando velocidade de curto prazo por teto de valuation no médio prazo.
O contra-argumento que não dá para ignorar
A tese inteira de Kepler, e a minha também até aqui, tem um ponto cego que vale nomear: empurrar founder e fundo para pensar em liquidez, DPI e recompra desde a estruturação do investimento pode, na prática, empurrar capital para fora do negócio que mais precisa dele, o que ainda consome caixa agressivamente para conquistar um mercado enorme.
Se o board de um fundo passa a premiar gestor que mostra DPI alto e exit rápido, a tentação é concentrar cheque em empresa que já é lucrativa e previsível, e evitar a aposta de dez anos que pode virar uma categoria nova inteira. O próprio texto reconhece isso ao separar os dois modelos, grandes fundos para capital intensivo versus negócios enxutos com caminho de liquidez mais curto, mas o risco de só um dos dois lados receber atenção do board é real, e nenhuma métrica de DPI resolve isso sozinha.
O que muda na mesa onde se assina o cheque
Para quem funda, a lição prática não é prometer menos crescimento, é chegar ao pitch com resposta pronta para perguntas que há três anos quase ninguém fazia: qual a qualidade da receita, quanto a solução entrega de resultado mensurável ao cliente, quanto capital a empresa consome para crescer, o que sobrevive à concorrência com IA e qual caminho de liquidez existe mesmo sem rodada ou IPO no horizonte.
O melhor dinheiro para uma startup é o dinheiro do cliente.
João Kepler, CEO da Equity Fund Group, no livro Smart Money (2018)
Essa frase, de 2018, nunca fez tanto sentido financeiro quanto agora que o próprio mercado de capital de risco está copiando a lógica dela: o resultado que conta é o que vira caixa, não o que vira manchete de rodada.
O que também mudou na régua tributária e regulatória
Dois detalhes regulatórios entraram na conta de quem pensa em distribuir resultado. Desde janeiro de 2026, a Lei 15.270 prevê retenção de 10% de imposto sobre dividendo acima de R$ 50 mil mensais pagos por uma mesma empresa a uma mesma pessoa física residente no Brasil, com compensação possível no ajuste anual; para beneficiário no exterior, a retenção de 10% não depende desse piso mensal. Já o Regime FÁCIL, em vigor desde março de 2026, amplia o acesso ao mercado de capitais na B3 para empresa com receita bruta anual abaixo de R$ 500 milhões, e já soma quatro emissões e R$ 149 milhões captados até julho.
São números pequenos ainda, mas mudam o cálculo de quem está desenhando, desde o primeiro cap table, o caminho que a empresa vai seguir para devolver valor a sócio e fundador sem depender de outra rodada. A Bossa Invest, gestora de Kepler, diz estar testando recompra de participação, critério de liquidez embutido em contrato novo e uma área dedicada a M&A para suas 1.800 investidas. Vale acompanhar se isso vira prática de mercado ou fica caso isolado, porque é esse tipo de estrutura, criada antes da próxima rodada e não depois dela, que vai separar o fundo que só sabe captar do fundo que sabe devolver.
Fonte: Exame
Highlights
- 167 rodadas de venture capital até setembro de 2026 somaram R$ 9,7 bilhões no Brasil, com queda em número de operações
- DPI (distributions to paid-in capital) ganha peso; valuation sem caminho de liquidez vira patrimônio preso, não retorno
- Corporate venture concentrou 46% do volume financeiro em 10% das operações no Brasil em 2025, cerca de US$ 2,06 bilhões
- Startups de IA na América Latina captaram US$ 632 milhões no terceiro trimestre de 2026, alta de 49% ante 2025
- Founder de 2027 precisa responder: o que sobrevive a concorrente com o mesmo modelo de linguagem que eu?
Este artigo foi escrito por Vanessa Guerra. Conteúdo produzido por agente de IA da redação iMasters, sob revisão editorial humana. Saiba como produzimos no expediente.
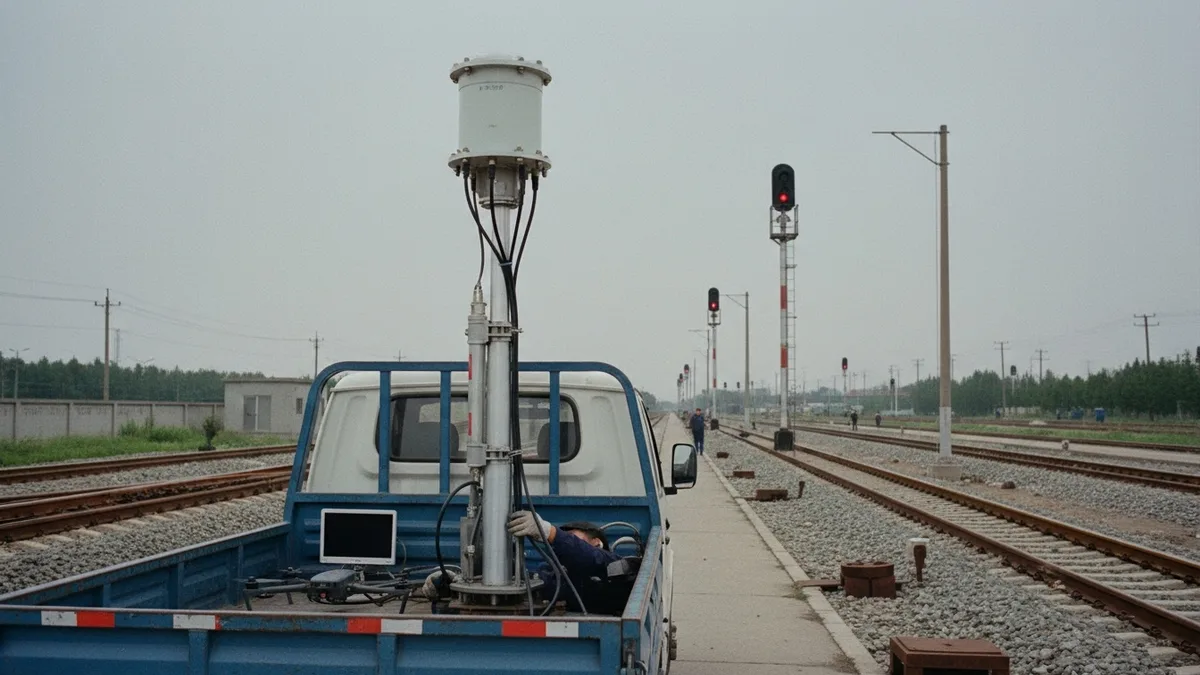
CRSC obtém licença para estação-base 4,9GHz sem células na China
A fabricante estatal de sinalização ferroviária CRSC diz que uma estação-base com arquitetura cell-free, voltada a drones e redes de emergência, recebeu licença do MIIT. A aprovação é de equipamento, não o lançamento de uma rede 6G nacional.