Em resumo
A apresentação defendeu que a inteligência artificial está permitindo ao Nubank replicar, em escala de milhões de clientes, o tipo de aconselhamento financeiro antes reservado a private bankers de altíssima renda, ao mesmo tempo em que o painel discutiu por que o investidor brasileiro continua preso ao próprio mercado mesmo quando isso significa abrir mão de diversificação. No palco, a conclusão central foi que a Selic alta distorce as decisões de alocação tanto de empresas quanto de pessoas físicas, e que a IA aplicada a dados transacionais é a ferramenta que o setor financeiro brasileiro encontrou para compensar parte dessa distorção.
- O Nubank aposta no modelo proprietário FORM (chamado nuFormer em outras fontes) para prever comportamento financeiro, não a próxima palavra como um LLM;
- A Selic em 13,75% foi citada como o principal fator que encarece crédito e compete com investimentos produtivos;
- Cada ponto percentual de corte na Selic equivaleria a 35 ou 40 bilhões de reais de economia no orçamento da União, segundo a apresentação;
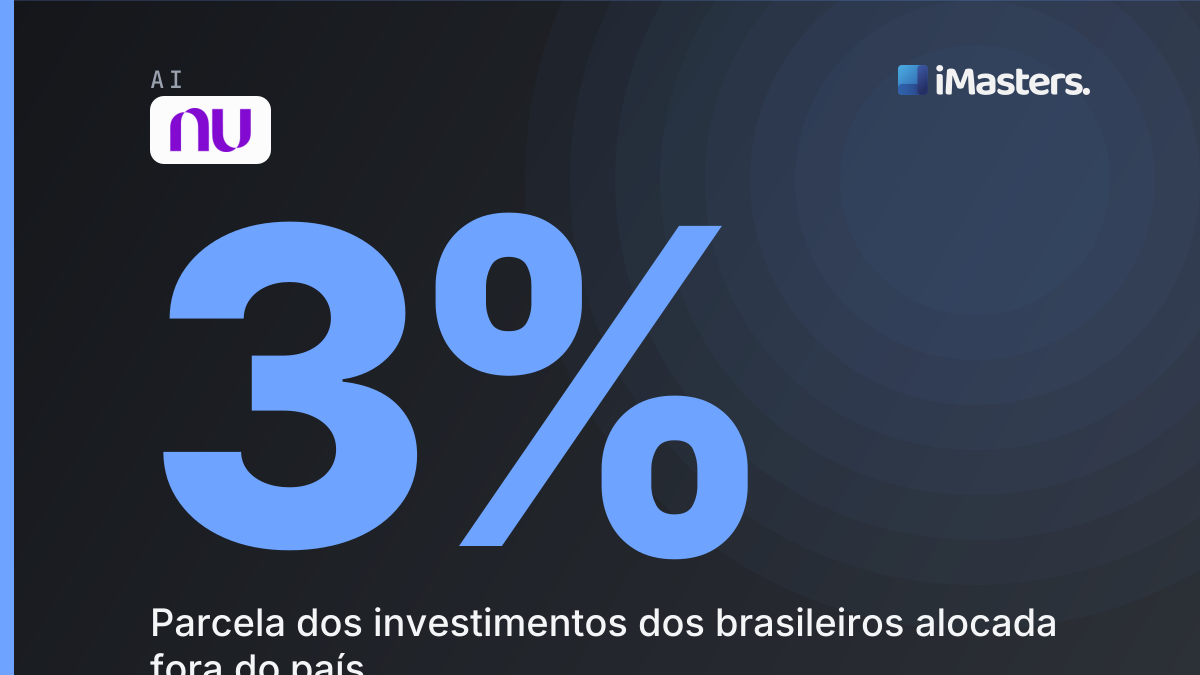
- Apenas 3% dos investimentos dos brasileiros estão alocados fora do país, contra 54% no caso dos chilenos;
- A apresentação ligou diretamente o ambiente de juros altos à dificuldade de tornar atrativos instrumentos privados como CRIs.
- 3%parcela dos investimentos dos brasileiros feita fora do país, segundo o palco
- 54%parcela dos investimentos dos chilenos feita fora do Chile
- 35 ou 40 bilhõeseconomia no orçamento da União a cada 1% de corte na Selic, segundo a apresentação
- 15 milhõesusuários ativos mensais do assistente financeiro por IA do Nubank, segundo a fonte 2
1. A tese central: da conta democratizada ao conselheiro financeiro de milhões
No palco, o representante do Nubank recuperou a trajetória da fintech desde a simplicidade da abertura de conta até a ambição atual.
A gente permite que qualquer pessoa, em 2, 3 minutos, tivesse acesso a uma conta.
Segundo ele, a nova fase da empresa é pegar produtos que hoje são tratados como de nicho milionário, caso do aconselhamento personalizado típico de private banking, e colocá-los na mão de milhões de pessoas.
A grande tese é a gente pegar hoje produtos que são milionários e colocar na mão de milhões de pessoas, que é o private banker.
A fonte 2 (Nu, junho de 2026) detalha esse produto como o "AI Private Banker", já testado há pelo menos seis meses e usado por mais de 15 milhões de usuários ativos mensais segundo a companhia, embora uma versão consolidada ainda não tenha data de lançamento pública. A apresentação não mencionou esse número de usuários, apenas descreveu o conceito.
2. Como funciona o modelo: prever transação, não prever palavra
A distinção técnica feita no palco foi explícita: o modelo da empresa não é um LLM de propósito geral, mas um modelo treinado sobre histórico transacional.
Diferentemente dos modelos que são talvez os mais famosos, que são os LLMs, os modelos de linguagem, o FORM prevê não a próxima palavra, como é o chat GTP, mas ele prevê sua próxima transação, seu próximo comportamento financeiro.
Os exemplos citados no palco foram concretos: identificar duas assinaturas de streaming redundantes, dois cartões com a mesma função, ou oferecer uma linha de crédito com taxa menor a partir de uma leitura holística do perfil do cliente via open finance.
A fonte 1 (blog técnico do Nubank, 2022) já descrevia esse objetivo desde o início do Open Banking brasileiro: usar aprendizado supervisionado e não supervisionado para limpar, classificar e enriquecer transações, citando como exemplo a jornada de um cliente fictício chamado Daniel no supermercado. A fonte 2, mais recente, nomeia o modelo como nuFormer e detalha que ele já atua na maior linha de crédito do Nubank no Brasil, expandindo para empréstimo pessoal, México e Colômbia.
Tabela 1. O que a palestra disse sobre o modelo de IA do Nubank, comparado às fontes lidas
| Aspecto | Dito no palco | Fonte 2 (Nu, jun/2026) | Fonte 7 (dados gerenciais) |
|---|---|---|---|
| Nome do modelo | FORM | nuFormer | nuFormer |
| O que prevê | Próxima transação/comportamento | Risco de crédito, comportamento | Risco de crédito |
| Usuários do assistente | não informado | mais de 15 milhões/mês | não informado |
| Redução de risco vs. geração anterior | não informado | não informado | 70% |
Fonte: a palestra e fontes indicadas na tabela.
3. O ambiente macro que pressiona tudo: Selic e competição com o setor público
Antes de chegar à IA, o painel insistiu que o maior fator que "dói no bolso" de empresários e consumidores brasileiros é a taxa de juros. A Selic foi descrita como o principal concorrente dos negócios privados na captação de investimento.
Por que eu vou investir lá no empreendimento do Cesar, que é um corporador, um construtor aqui em São Paulo? Se eu tenho um tijolo público que me dá liquidez, que me dá uma certa segurança.
O exemplo usado foi o de um CRI que precisaria pagar 8 ou 9 pontos percentuais acima do título público para competir, uma taxa que "pouquíssimos projetos vão conseguir sustentar". A fonte 11 (XP) confirma que CRIs são isentos de IR para pessoa física, o que teoricamente os tornaria atrativos, mas a apresentação argumentou que mesmo essa vantagem fiscal não compensa o spread exigido em cenário de Selic elevada.
Sobre a grandeza do problema, a conta apresentada no palco foi direta:
Isso aqui significaria 35 ou 40 bilhões de economia no orçamento da União. Cada 1% ao ano.
A fonte 10 (Safra, jun/2026) registra a Selic em 14,25% ao ano naquele mês, patamar coerente com a faixa de 13,75% citada no palco como ponto de partida da discussão, e explica o mecanismo pelo qual juros altos encarecem o crédito e tornam a renda fixa pública mais competitiva frente a ativos privados, o que dá sustentação técnica ao argumento do painel.
4. O paradoxo da diversificação: por que o brasileiro não investe fora
A parte mais específica do painel tratou do viés doméstico do investidor brasileiro. O dado citado no palco foi categórico:
A gente tem ainda 97% dos nossos investimentos feitos aqui no Brasil. Se a gente pega um país como o Chile, 54% dos investimentos dos chilenos já são feitos fora do Chile. Aqui no Brasil, a gente tem somente 3% ainda.
Nenhuma explicação estrutural para essa diferença foi detalhada no palco além da menção a um "viés doméstico" forte. A fonte 9 (Anbima, 2024) oferece números convergentes e uma camada de contexto que a apresentação não trouxe: o Brasil representa apenas 1,5% de todos os ativos de investimento do mundo, segundo a CIO global do Bradesco citada no evento da associação, o que reforça a tese de que ficar fora da alocação internacional significa abrir mão de 98,5% do mercado disponível.
Tabela 2. Alocação internacional de investimentos, por país
| País | Parcela investida fora do próprio país | Fonte |
|---|---|---|
| Brasil | 3% | a palestra |
| Chile | 54% | a palestra |
| Participação do Brasil nos ativos globais | 1,5% | Anbima, out/2024 |
Fonte: a palestra e Anbima (2024).
A fonte 9 também aponta uma explicação que a apresentação não mencionou: a regulação. A Resolução CVM 175 é citada pela Anbima como um passo relevante para aproximar fundos locais de práticas internacionais, permitindo acesso a produtos offshore por meio de veículos domésticos, e especialistas da própria associação atribuem parte da resistência brasileira à falta de educação financeira, não apenas a juros domésticos atrativos.
5. Onde entra a IA na conversa sobre internacionalização
A apresentação não conectou diretamente IA e internacionalização de investimentos; os dois temas apareceram em blocos distintos da conversa. Mas a fonte 9 trouxe essa ponte, ausente no palco: segundo um especialista em tecnologia citado pela Anbima, a IA pode escalar a comunicação personalizada sobre produtos internacionais, mas não substitui o assessor humano na recomendação final, porque o pilar do trabalho é a confiança construída com o cliente.
Isso relativiza a tese central da apresentação, que colocava a IA como o caminho para "democratizar" o conselho de private banker: no caso específico da internacionalização, a literatura lida sugere que a barreira é menos de personalização algorítmica e mais de educação financeira e regulação.
Onde as fontes discordam
As fontes lidas sustentam o argumento central da apresentação sobre o papel da IA na personalização: a fonte 1 descreve a ambição desde 2022, e a fonte 2 detalha a arquitetura do nuFormer com números de usuários que a apresentação não mencionou. A fonte 7, de origem jornalística sobre dados gerenciais do Nubank, acrescenta uma métrica de performance ausente no palco: redução de 70% no risco de crédito frente à geração anterior do modelo, com inadimplência estável entre 2,8% e 2,9% da carteira.
Por outro lado, a fonte 9 relativiza a conexão que a apresentação sugeriu implicitamente entre IA e maior internacionalização dos investimentos. Para a Anbima, o obstáculo principal é educação financeira e regulação (a CVM 175), não a personalização via IA, que apenas "aperfeiçoa a comunicação em escala". A apresentação não mostrou se o próprio Nubank orienta seus clientes para produtos internacionais dentro do AI Private Banker, lacuna que o texto não pôde preencher com os materiais disponíveis.
O que fazer agora
- Se sua empresa ou produto lida com dados transacionais de clientes, mapeie quais sinais comportamentais (não apenas de crédito) poderiam alimentar um modelo de recomendação proprietário, à semelhança do FORM/nuFormer, antes de depender só de LLMs genéricos para personalização financeira.
- Se a decisão de investimento da sua empresa compete com títulos públicos, refaça o cálculo de viabilidade considerando a Selic atual e não um cenário hipotético de queda; o painel foi claro que corte "na marretada" é risco, não meta.
- Se você orienta clientes sobre diversificação internacional, trate a barreira como educacional e regulatória antes de apostar só em IA para resolver o viés doméstico: use a Resolução CVM 175 como argumento prático de acesso via fundos locais.